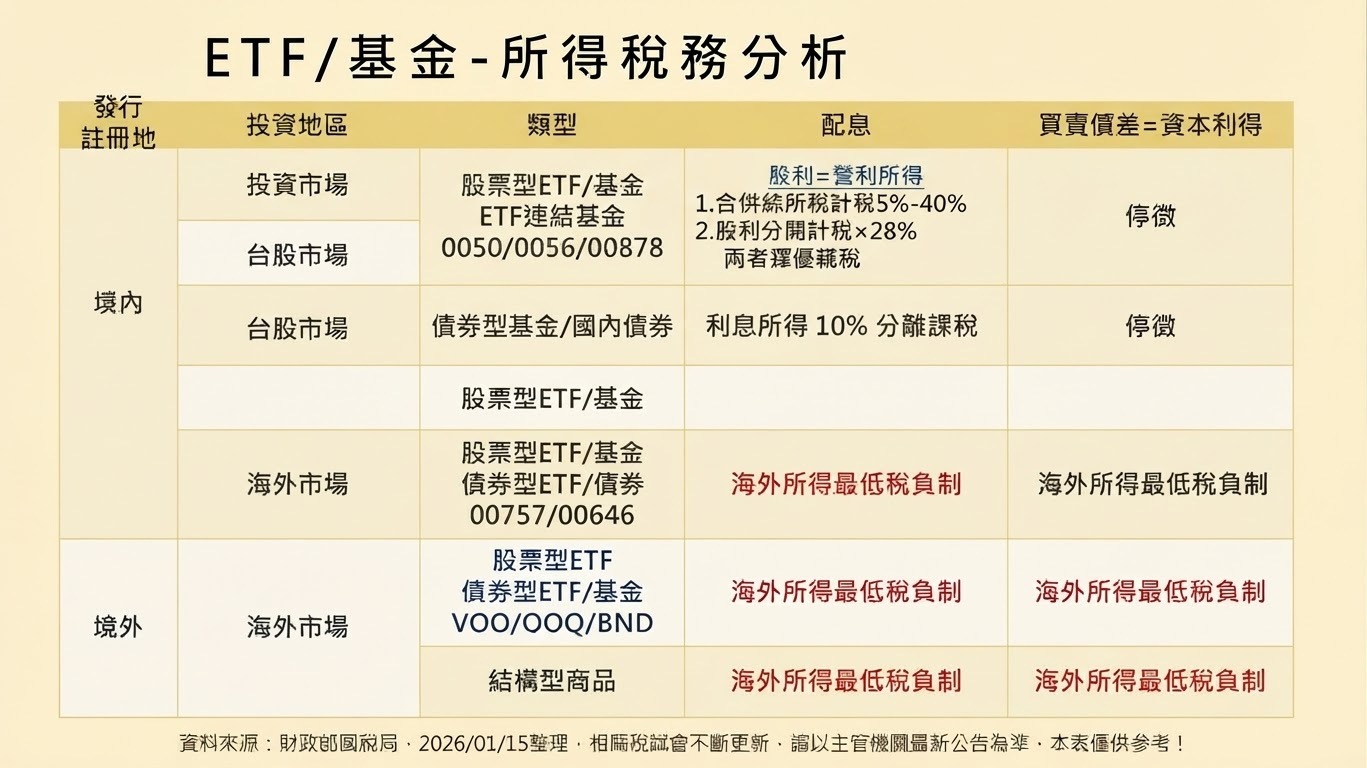
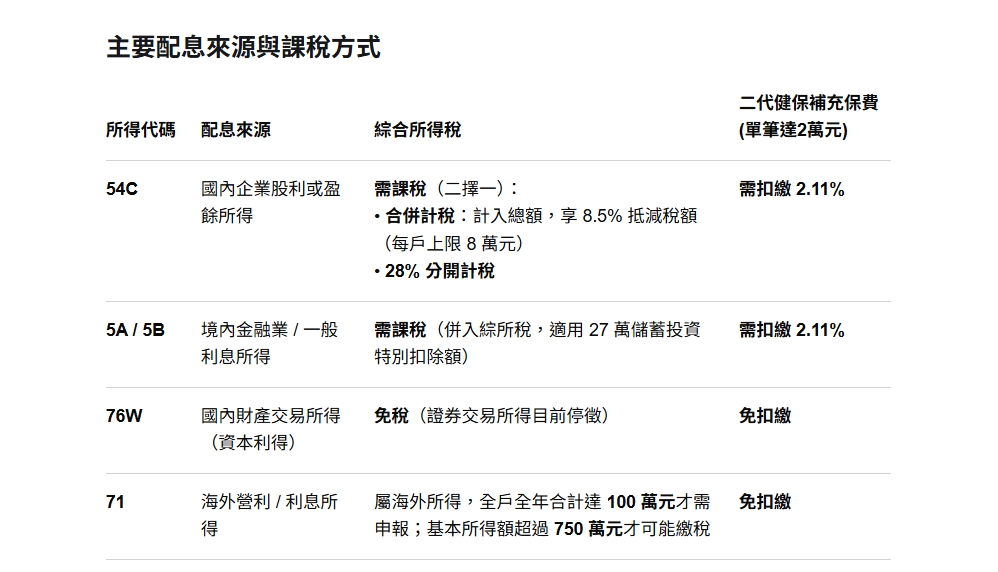
一、股利或盈餘所得(54C)
此乃ETF取得「境內標的」成分股配息來源,其課稅方式與直接取自營利事業配發之「股利或盈餘所得」相同,屬於營利所得。
適用「二擇一制」課稅,採取「合併計稅、8.5%抵減稅額」或「分開計稅、28%分開計算」,由納稅義務人依據所得類別及金額高低自行選擇最有利原則;若單次股利給付達2萬元(含)以上,需要扣繳二代健保2.11%補充保費,並以單次給付1,000萬元為上限。
二、財產交易(國內)所得(76W)
因該ETF出售成分股所賺取之價差(利得),適用所得稅法第4條之1「證券交易所得停徵」之規定,無所得稅負擔,亦非健保補充保費之標的,具有節稅優勢。
資料來源:鉅亨網